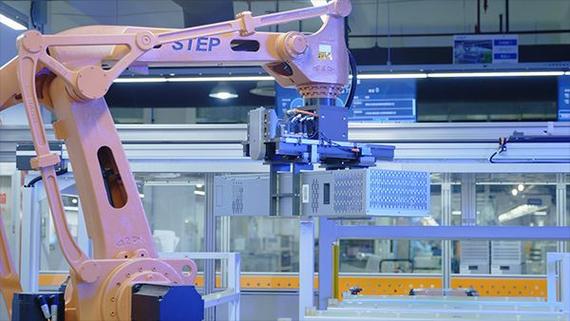
埃斯顿崛起 国产机器人龙头跻身全球十强,年营收剑指30亿,抢滩服务消费机器人新蓝海
在国内工业机器人赛道持续升温的当下,一家本土企业正以令人瞩目的速度改写市场格局——埃斯顿自动化集团(以下简称“埃斯顿”)凭借在核心零部件、运动控制及机器人本体领域的全产业链布局,不仅稳坐国产机器人头把交椅,更历史性地打入全球机器人制造商前十强。最新经营数据显示,埃斯顿年收入已逼近30亿元人民币大关,并以稳健增长态势冲击更高目标。与此公司正加速向服务消费机器人制造领域延伸,试图在更广阔的市场中复制其工业领域的成功路径。
从数控起家,到国产机器人领军者
埃斯顿的崛起并非一蹴而就。成立于1993年的埃斯顿,最早以数控系统起家,随后逐步切入工业机器人伺服驱动、运动控制等关键环节。与许多仅从事组装集成的国产厂商不同,埃斯顿是国内少数掌握机器人控制器、伺服系统、减速装置等核心部件技术的企业之一。这种“全产业链自主可控”的战略,使其在成本控制、技术迭代和供应链安全上具备了独特优势。
据行业机构统计,2023年至2024年间,埃斯顿在国内工业机器人市场的出货量持续领跑国产品牌。尤其在六轴通用机器人、焊接机器人、光伏行业专用机器人等细分领域,其市场份额已能与国际四大品牌(发那科、安川、ABB、库卡)正面竞争。打入全球十强,标志着中国机器人企业首次在规模与综合竞争力上进入世界第一梯队。
年收入逼近30亿元,盈利结构持续优化
财务数据显示,埃斯顿近年营收保持高速增长。尽管行业整体面临价格战与原材料波动压力,但公司通过扩大高附加值产品占比、提升自研减速机与伺服电机自制率,有效穩住了毛利率。接近30亿元的年收入体量,在国产机器人本体企业中居于首位。
值得注意的是,埃斯顿的收入并不依赖单一行业。其机器人及运动控制产品已广泛应用于光伏、锂电、新能源汽车、金属加工、3C电子等领域。特别是在光伏行业,埃斯顿的高速搬运与焊接机器人成为众多头部组件厂商的标配,贡献了显著业绩增量。多行业“压舱石”式的布局,降低了周期波动风险,也为持续研发投入提供了现金流保障。
开辟第二增长极:服务消费机器人制造
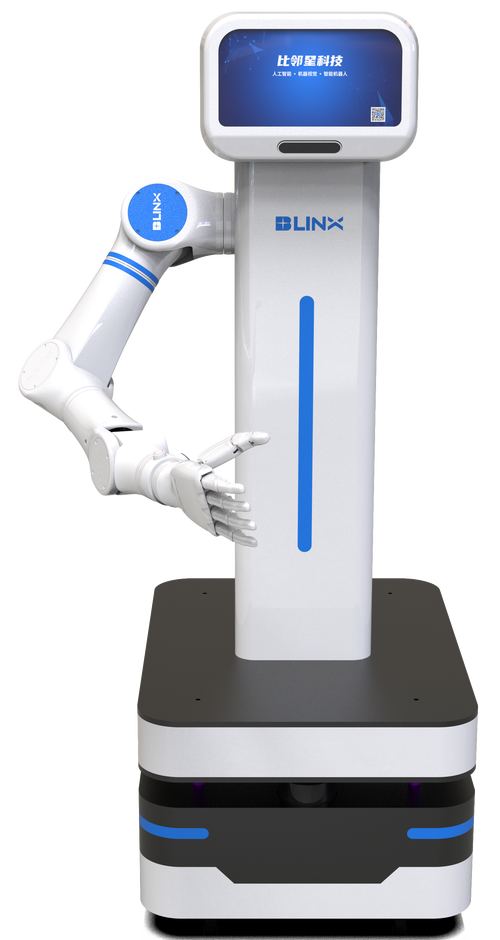
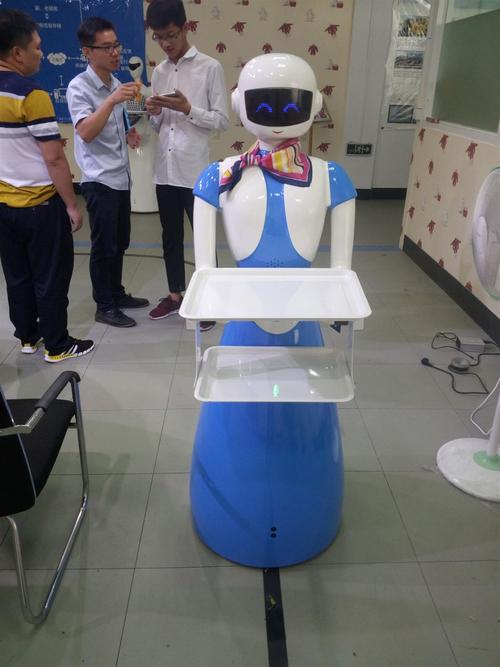
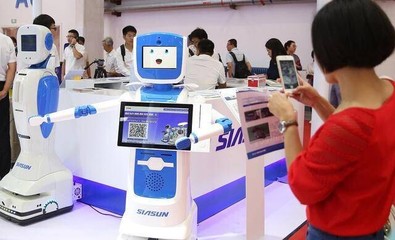
在巩固工业机器人领导地位的埃斯顿已将目光投向潜力巨大的服务消费机器人市场。这并非简单的品类扩张,而是基于运动控制、人机交互、自主导航等共性技术的迁移。公司近年来陆续推出了协作机器人、复合移动机器人(AGV+机械臂)以及针对医疗康复、商用清洁、餐饮配送场景的机器人产品或解决方案。
“服务消费机器人制造”被埃斯顿视为战略级新方向。一方面,随着人口老龄化加剧与劳动力成本上升,商用清洁、物流配送、康复护理等场景对自动化设备的需求呈爆发趋势;另一方面,消费级机器人(如家庭陪伴、教育娱乐)虽然单价较低,但市场容量极大,且对供应链成本控制要求极高——这正是埃斯顿作为制造型企业的长处。
比较优势在于:埃斯顿可以复用工业机器人领域积累的伺服电机、控制器和精密传动技术,快速开发出高性价比、高可靠性的服务机器人本体。例如,其推出的商用清洁机器人与轻型协作机器人,在核心部件成本上比纯服务机器人创业公司低20%-30%,展现出“降维打击”的潜力。
挑战与展望:从中国龙头到全球品牌
尽管成绩斐然,埃斯顿面前仍横亘着几道难关。其一,工业机器人领域,国际巨头在高端应用(如半导体、汽车整车焊装)仍具深厚护城河,埃斯顿需在精度、寿命、软件生态上继续追赶。其二,服务消费机器人市场碎片化严重,渠道与品牌打法与工业品截然不同,组织能力面临考验。其三,全球十强的席位并非永久,身后追兵与身前强敌都在加速布局。
但不可否认,埃斯顿代表了中国机器人产业从“跟随”到“并跑”再到局部“领跑”的可行路径。年入近30亿、全球前十、发力服务消费——这三个关键词勾勒出一家硬科技制造企业的进击轨迹。未来三到五年,若埃斯顿能在服务机器人领域成功复刻工业领域的性价比与技术优势,其收入规模有望突破百亿,并真正成长为具有全球影响力的智能机器人集团。
如若转载,请注明出处:http://www.jinpaitoefl.com/product/13.html
更新时间:2026-10-24 12:42:30