服务机器人的多样化应用场景与分类 聚焦服务消费机器人制造
引言
随着人工智能、传感器技术和机电一体化水平的飞速发展,服务机器人正从实验室走向千家万户,成为推动社会智能化变革的重要力量。服务机器人是指除工业机器人外,用于非制造环境、服务于人类的各种机器人,其应用场景覆盖家庭、商业、医疗、教育、物流等多个领域。其中,服务消费机器人是直接面向个人和家庭消费者的细分品类,其制造水平与市场规模直接反映了服务机器人产业的成熟度。本文系统梳理服务机器人的多样化应用场景与分类体系,并深入探讨服务消费机器人制造的现状、关键环节与发展趋势。
一、服务机器人的应用场景全景
1.1 家庭服务场景
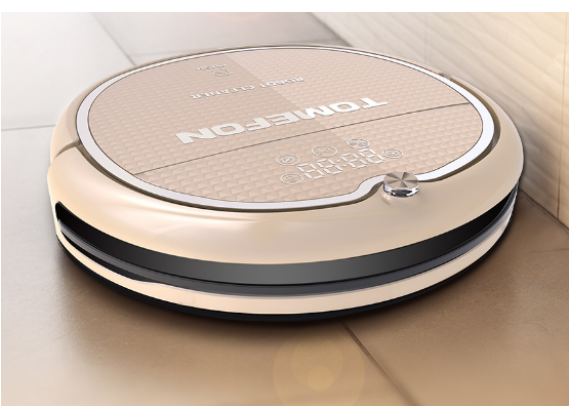
家庭是服务消费机器人最活跃的应用场景。扫地机器人、擦窗机器人、泳池清洁机器人等清洁类产品已形成规模化市场;陪伴机器人、教育机器人、智能音箱机器人则切入儿童教育、老人陪护和家庭娱乐领域。家庭场景对机器人的核心要求是安全性、易用性和成本可控,产品多以消费电子形态出现。
1.2 商业与公共服务场景
在商场、酒店、餐厅、银行等场所,迎宾讲解机器人、配送机器人、导览机器人承担引导、咨询、送物等任务。疫情后,消毒机器人、测温机器人在公共空间得到快速普及。此类场景强调人机交互的流畅性与多任务调度能力,单机售价较高但多为服务运营商批量采购。
1.3 医疗与康复场景
手术辅助机器人、康复训练机器人、护理机器人、药房自动发药机器人等服务于医疗全流程。医疗场景对精度、可靠性、临床验证要求极高,制造环节需要符合医疗器械质量管理体系(如ISO 13485),产品附加值高、研发周期长。
1.4 物流与配送场景
末端配送机器人、仓储分拣机器人、无人机配送系统在电商和快递行业迅速落地。室内外配送机器人需要解决自主导航、越障、电梯交互、天气适应等技术难题,制造上涉及高强度底盘、多传感器融合模组及大容量电池系统。
1.5 教育娱乐与特种服务场景
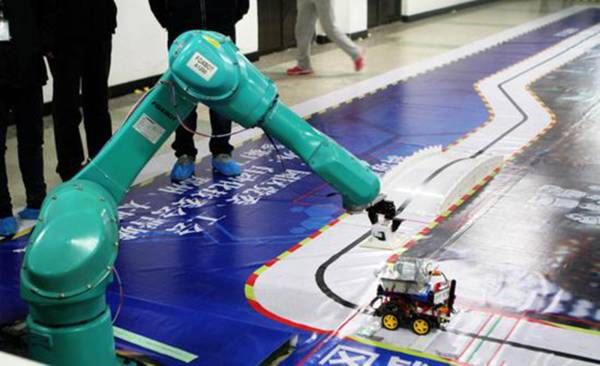
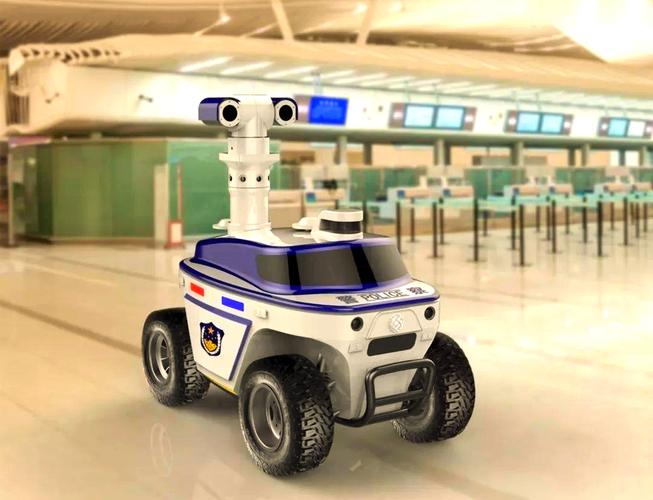
教育机器人以编程学习、STEM教学为核心卖点;娱乐机器人如宠物狗、舞蹈机器人主打情感互动。特种服务机器人则包括安防巡检机器人、农业采摘机器人、水下探测机器人等,制造门槛较高、批量较小。
二、服务机器人的分类体系
2.1 按应用领域分类
依据ISO 8373及行业惯例,服务机器人可分为家用服务机器人、(商用)专业服务机器人和特种服务机器人。前两者又常合称“个人/家用服务机器人”与“公共服务机器人”。
2.2 按移动方式分类
可分为轮式、履带式、足式(双足/四足)、飞行式和水中游动式机器人。轮式方案成本低、稳定性好,是消费级产品的主流;足式机器人越障能力强,但制造复杂度高、成本居高不下。
2.3 按智能化程度分类
从遥控操作型、半自主型到全自主型,智能化等级逐级提升。全自主机器人具备环境感知、路径规划、任务决策能力,其制造需集成激光雷达、深度相机、高性能计算平台及复杂算法。
2.4 按消费属性分类:服务消费机器人的界定
服务消费机器人是指以个人或家庭为最终用户、通过零售渠道销售、价格敏感且批量较大的服务机器人产品。典型品类包括扫地/拖地机器人、家用教育机器人、娱乐陪伴机器人、消费级无人机等。与商用专业机器人相比,消费机器人更强调外观设计、用户体验、供应链成本和快消式迭代节奏。
三、服务消费机器人制造的核心环节
3.1 产品定义与工业设计
消费机器人制造始于精准的产品定义:功能取舍、目标价位、外观形态、交互方式。工业设计需兼顾美观、人体工学与可制造性,一体化注塑、隐藏式传感器窗口、模块化结构成为主流设计语言。
3.2 核心零部件供应链
关键零部件包括:
- 感知层:激光雷达(LDS)、深度相机、IMU、防撞传感器、超声传感器;
- 决策层:主控MCU/SoC、AI加速芯片、Wi-Fi/蓝牙通信模组;
- 执行层:无刷电机、减速箱、行走轮组、边刷/滚刷、风机、电池包(锂电)。
消费机器人对零部件的要求是“性能够用、成本极致、供货稳定”。以扫地机器人为例,LDS激光雷达成本已从数百元降至数十元级别,推动了产品普及。
3.3 整机制造与测试
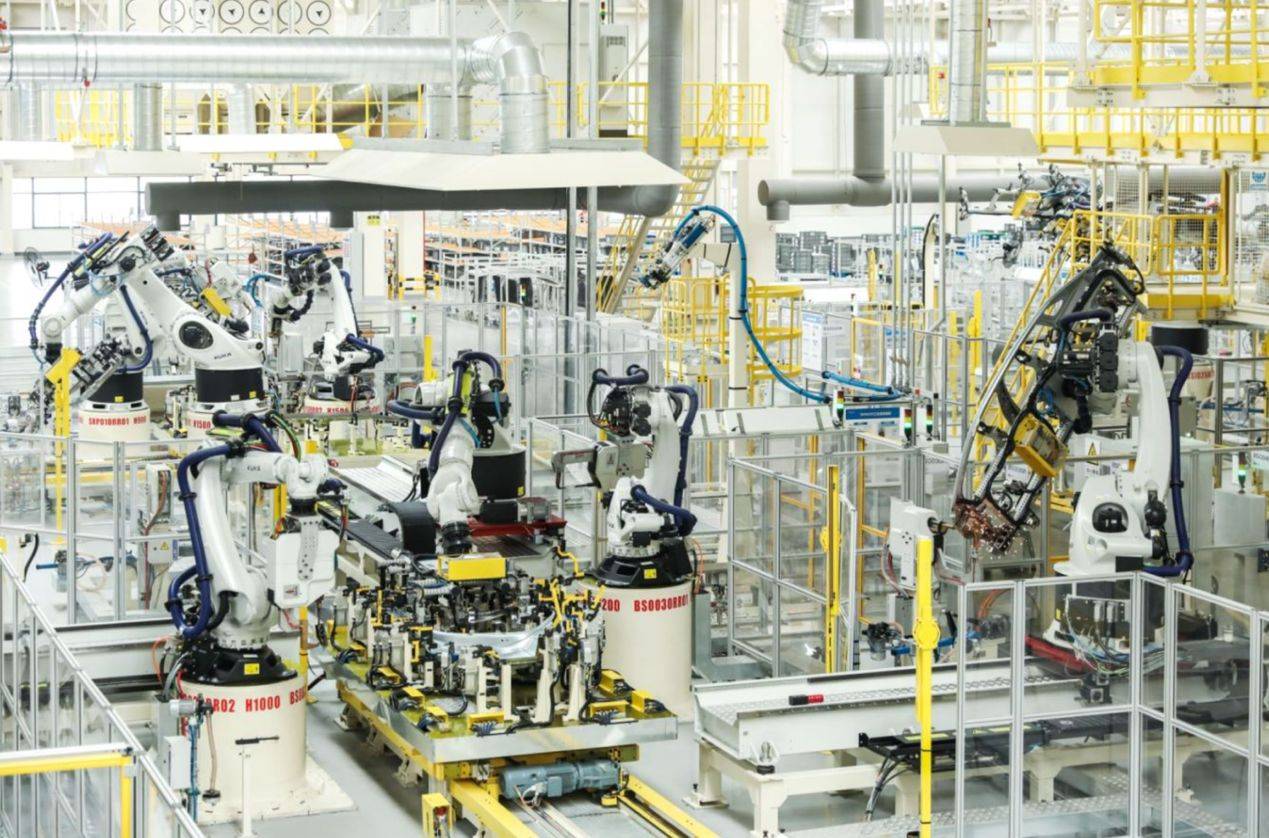
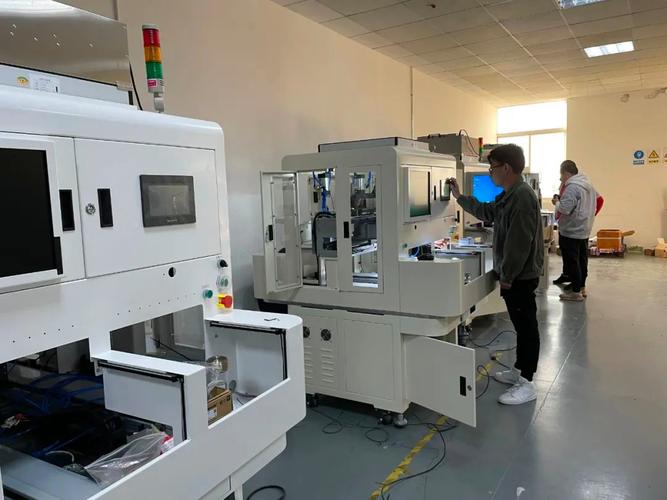
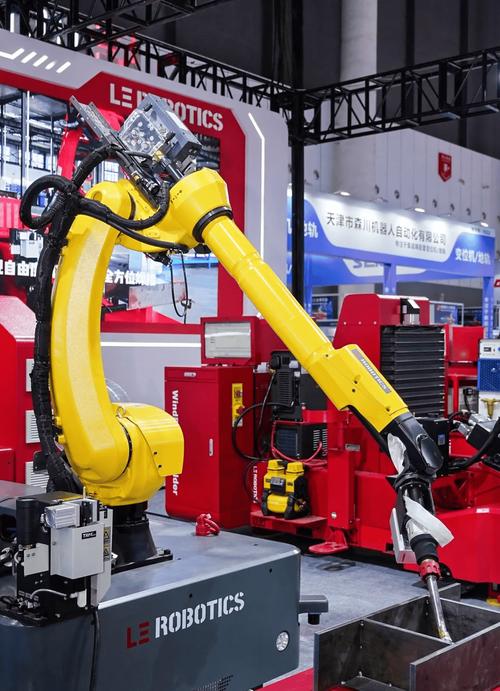
整机制造流程包括SMT贴片、模组组装、整机装配、软件烧录、功能测试和可靠性试验。消费电子代工体系(OEM/ODM)是主流模式,头部品牌多采用自研+代工组合。制造过程中需完成续航测试、跌落测试、噪声测试、清洁性能测试、电磁兼容(EMC)认证等。
3.4 软件与算法制造化
不同于纯软件产品,消费机器人的算法需要与硬件深度耦合并“制造固化”——即将SLAM导航、路径规划、避障策略、语音交互等算法烧录至嵌入式平台,并通过OTA支持后续升级。制造环节需建立自动化烧录与校准工位,保证批量化一致性。
3.5 质量管理与合规认证
消费机器人需通过CCC(中国)、CE(欧盟)、FCC(美国)等强制性认证,涉及安规、EMC、无线射频、电池运输安全(UN38.3)等。同时需建立来料检验、过程巡检、成品抽检的全流程质量体系,并做好售后维修与备件供应链布局。
四、制造环节面临的挑战与趋势
4.1 主要挑战
- 成本与性能的平衡:消费市场对价格高度敏感,降价压力沿着供应链向上传导;
- 核心元器件自主可控:高端激光雷达、AI芯片、精密减速器仍部分依赖进口;
- 质量一致性:大规模量产中传感器标定、整机可靠性的一致性控制难度大;
- 迭代速度与库存风险:消费电子式快速迭代要求供应链具备柔性,但也带来备货风险。
4.2 发展趋势
- 平台化与模块化制造:通用底盘、通用算力平台、通用传感器模组降低开发成本,缩短新品上市周期;
- 智能制造赋能:AI视觉检测、数字孪生产线、柔性自动化装配线提升良率与效率;
- 绿色制造与可回收设计:电池回收、可拆解结构、低功耗设计符合双碳导向;
- 供应链本土化与集群化:珠三角、长三角形成服务机器人制造集群,覆盖从核心部件到整机的完整链条。
##
服务机器人的应用场景正从单一功能向多场景融合演进,分类体系也随技术成熟而不断细化。作为离消费者最近的细分赛道,服务消费机器人制造既是技术落地的“最后一公里”,也是产业规模化的关键引擎。随着核心部件成本持续下探、制造工艺与算法能力深度融合,消费机器人有望复制智能手机的普及曲线,成为智能家居与智慧生活的中心节点。制造企业需在成本、品质、创新之间找到动态平衡,方能在这一轮智能化浪潮中赢得先机。
如若转载,请注明出处:http://www.jinpaitoefl.com/product/35.html
更新时间:2026-10-24 02:42:56