消费互联网时代远去,下一个独角兽会在服务消费机器人制造中诞生吗?
过去二十年,消费互联网在中国造就了一批又一批独角兽:电商平台、外卖平台、出行平台、短视频平台。流量红利、人口红利、资本红利叠加,让“连接”成为最赚钱的生意。当用户增长见顶、获客成本高企、监管环境趋严,消费互联网时代的浪潮正在退去。下一个独角兽会在哪里诞生?一个越来越清晰的答案是:服务消费机器人制造。
一、为什么是服务消费机器人制造?
需求侧已经成熟。老龄化加速、劳动力成本上升、年轻人对生活便利性的要求提高,使得家庭清洁、餐饮配送、酒店服务、养老陪护等场景对机器人的需求从“可选”变为“刚需”。扫地机器人、送餐机器人、陪伴机器人不再是概念产品,而是正在进入千家万户和商业场所。
技术侧已经具备条件。人工智能大模型让机器人的语音交互、环境感知和任务规划能力大幅提升;传感器成本下降、供应链国产化程度提高,使得整机制造成本快速降低。过去一台服务机器人动辄数十万元,如今部分品类已经降至万元甚至千元级别。
第三,商业模式正在成型。与工业机器人“卖设备”不同,服务消费机器人可以像消费互联网产品一样,通过硬件入口获取用户,再通过软件订阅、耗材、增值服务实现持续收入。这种“硬件+软件+服务”的模式,正是诞生平台级公司的土壤。
二、哪些细分赛道最有可能跑出独角兽?
从目前的发展态势看,几个细分方向值得重点关注。
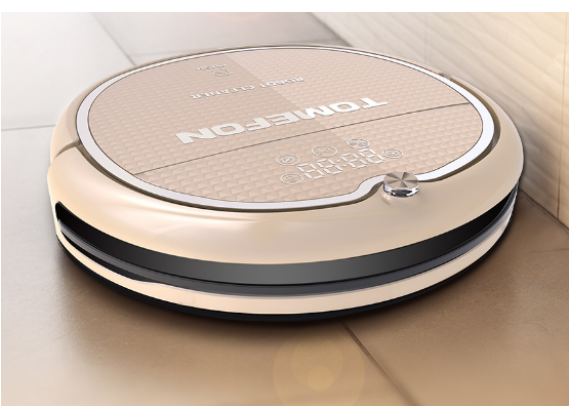
一是家庭清洁与服务机器人。扫地机器人已经验证了家庭场景的付费意愿,但擦窗、整理、陪伴、安防等多功能复合机器人仍是蓝海。谁能把“机器人管家”做到真正可用,谁就有机会占据家庭入口。
二是商用服务机器人。餐饮配送、酒店服务、商场导览、医院物流等场景已经出现规模化应用,但行业集中度仍然不高。具备整机制造能力、场景数据和运营网络的厂商,有望在细分行业中形成壁垒。
三是养老与康复机器人。中国老龄化程度加深,养老护理人力缺口巨大。助行、移位、康复训练、情感陪伴等机器人产品需求明确,政策支持力度也在加大,是典型的“长坡厚雪”赛道。
四是教育与人形机器人。虽然人形机器人距离大规模消费级应用尚有距离,但在教育、娱乐、展示等场景中已经开始落地。随着大模型与机器人本体的结合,人形机器人有望成为下一代人机交互入口。
三、成为独角兽的关键门槛
服务消费机器人制造要催生独角兽,并不只是“造出机器人”那么简单。真正的门槛在于三点。
第一,场景定义能力。不能为了技术而技术,而是要深入家庭、餐厅、酒店、医院,找到高频、刚需、愿意付费的使用场景。场景选对了,产品才有放量基础。
第二,软硬件一体化能力。服务机器人不是普通家电,它需要感知、决策、执行、交互的闭环。仅靠组装硬件无法形成壁垒,只有将AI算法、传感器融合、运动控制与硬件设计深度结合,才能做出体验领先的产品。
第三,规模化制造与成本控制能力。消费级产品最终要拼性价比。谁能在中国供应链体系中实现稳定量产、快速迭代、成本可控,谁就能在价格战中活下来并扩大份额。
第四,用户运营与服务网络。硬件卖出只是开始,后续的软件升级、耗材更换、维修服务、数据运营,才是持续收入的来源。这要求企业具备消费互联网式的用户运营思维。
四、冷静看待:独角兽不会凭空出现
也需要看到,服务消费机器人制造仍面临不少挑战。技术成熟度参差不齐,部分产品“叫好不叫座”;消费者预期被短视频和展会演示拉高,实际体验落差明显;行业标准缺失,售后服务体系不健全;资本此前集中于消费互联网,对硬件制造的耐心和认知仍需提升。
更重要的是,独角兽不是靠风口吹出来的,而是靠持续的产品迭代、真实的用户价值和健康的单位经济模型成长起来的。服务消费机器人制造需要的是“慢功夫”,既要有互联网的速度,也要有制造业的耐心。
消费互联网时代的落幕,并不意味着创业机会的终结,而是机会从“连接”转向“实体”。服务消费机器人制造连接了AI、制造和消费三大领域,既有技术壁垒,又有市场空间,还具备平台化潜力。下一个独角兽,未必会出现在最大的城市、最热的赛道,但很可能会出现在某个把机器人真正送进普通人生活的团队手中。当机器人从展台走向客厅、餐厅和病房,独角兽的种子就已经埋下。
如若转载,请注明出处:http://www.jinpaitoefl.com/product/47.html
更新时间:2026-10-24 18:21:31