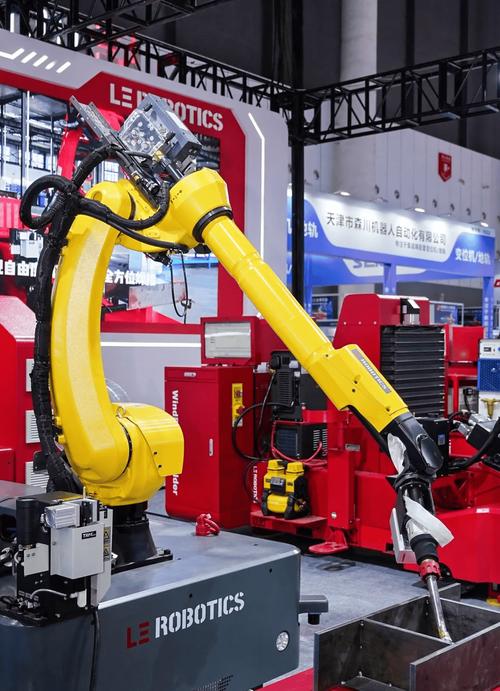
国产工业机器人产业应用加速 渗透率瓶颈与核心挑战
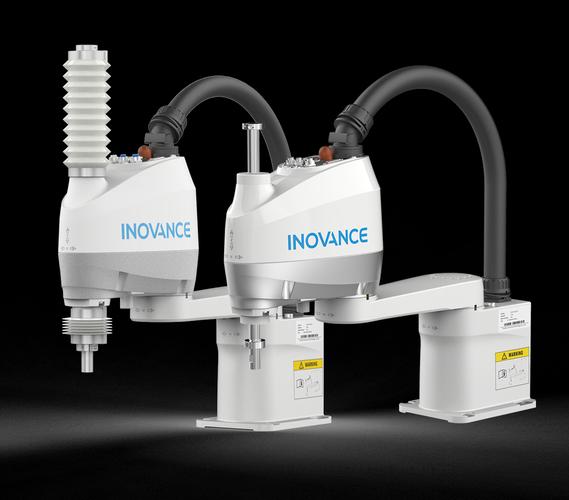
国产工业机器人产业呈现出蓬勃发展的态势,应用场景不断拓展,产业规模持续扩大,国产化率稳步提升。在这股加速发展的浪潮背后,我国工业机器人渗透率仍处于较低水平,核心技术创新能力不足、产业链关键环节受制于人等瓶颈问题依然突出。与此服务消费机器人制造作为一个新兴领域,正与工业机器人产业形成互动发展的格局,为整个机器人产业注入新的活力。
一、产业应用加速:成绩与隐忧并存
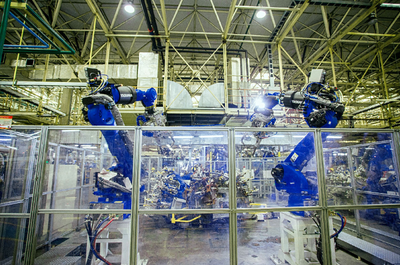
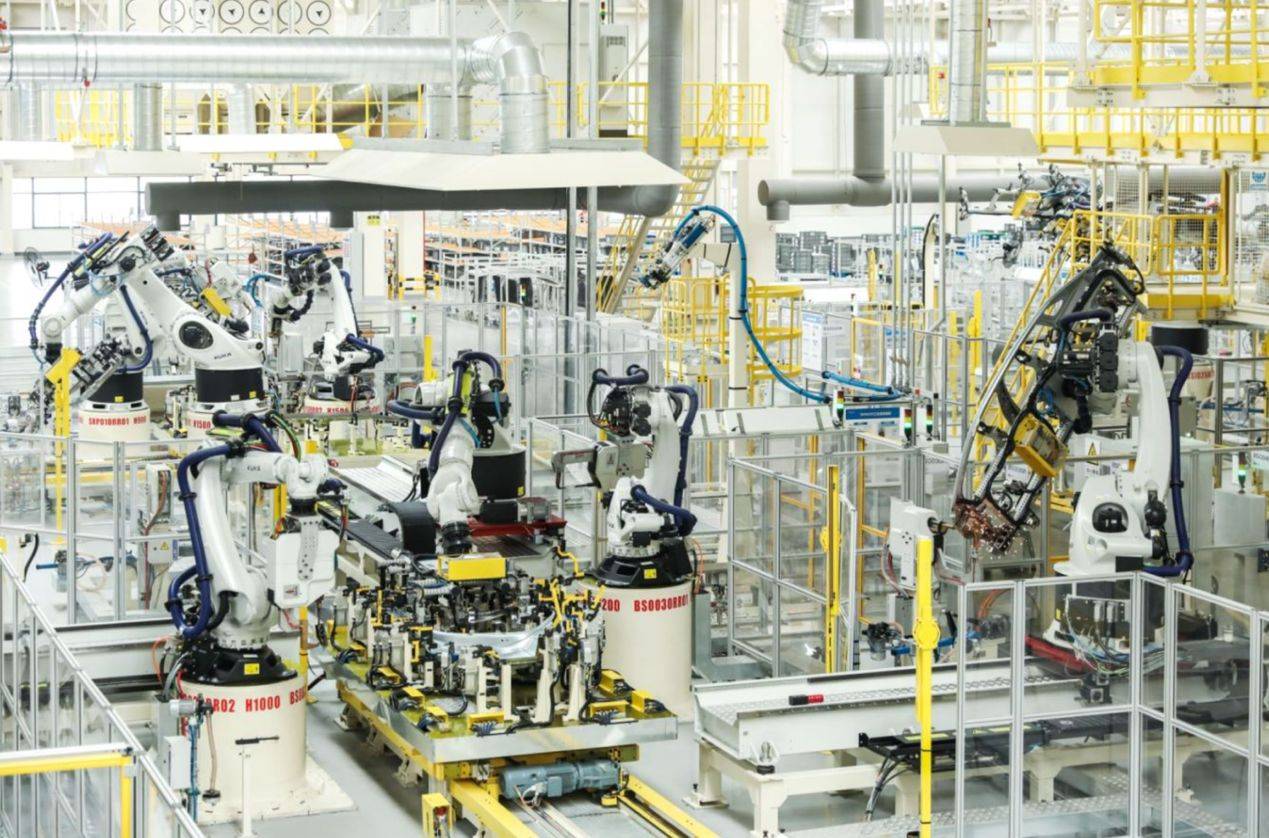
从产业规模看,我国已连续多年成为全球最大的工业机器人消费市场。据统计,2022年中国工业机器人装机量占全球比重超过50%,国产品牌在国内市场的份额也攀升至35%左右,在焊接、搬运、装配、喷涂等典型应用领域,国产机器人的身影日益增多。尤其是在汽车零部件、3C电子、金属加工、塑料及化学制品等行业,国产工业机器人凭借性价比优势和本地化服务能力,正在加速替代进口产品。
市场规模的扩大并不能掩盖渗透率偏低的现实。从机器人密度(每万名制造业工人拥有的机器人数量)来看,我国虽已进入全球前十,但与韩国、新加坡、日本、德国等制造强国相比仍有较大差距。更值得关注的是,国产工业机器人主要集中在价值量较低的中低端应用场景,在高精度、高可靠性、高复杂度的焊接、精密装配、半导体制造等高端领域,外资品牌仍占据主导地位。许多国产机器人企业在核心零部件上依赖进口,导致产品附加值不高,利润空间受限。
二、核心瓶颈剖析:技术、产业链与生态
国产工业机器人产业面临的瓶颈是多层次的,集中体现在技术、产业链和产业生态三个方面。
技术瓶颈是首要制约。减速器、伺服电机、控制器等核心零部件被称为工业机器人的"三大件",其性能直接决定机器人的精度、速度和可靠性。目前,国产减速器在精度保持性、寿命和噪声控制等方面与国际领先水平仍有差距;高端伺服电机和驱动器在动态响应、过载能力上尚需突破;控制器算法和软件平台在易用性、开放性、智能化方面也有待提升。核心技术的短板导致国产机器人整机性能与国际一线品牌存在代差,难以满足高端制造场景的严苛要求。
产业链瓶颈表现为关键环节的对外依赖。虽然我国拥有完整的工业机器人产业链,但在上游核心零部件环节,高端市场仍被日本、德国等企业垄断。以谐波减速器为例,日本哈默纳科占据全球主要份额;在RV减速器领域,纳博特斯克具有显著优势。核心零部件依赖进口不仅增加了整机成本,也制约了国产机器人的自主可控和差异化创新。产业链上下游协同不够紧密,零部件企业与整机企业之间的联合研发机制尚不健全,制约了技术迭代速度。
产业生态瓶颈体现在标准体系、人才储备和应用环境等方面。工业机器人标准体系尚不完善,部分标准滞后于技术发展,影响了产品的互操作性和市场推广。高端研发人才和应用型技能人才均存在缺口,尤其是既懂机器人技术又熟悉行业工艺的复合型人才匮乏。在应用端,中小企业对机器人投资的回报周期敏感,加之系统集成服务能力不足,导致"机器换人"的推进力度受限。
三、服务消费机器人制造:新兴力量与协同效应
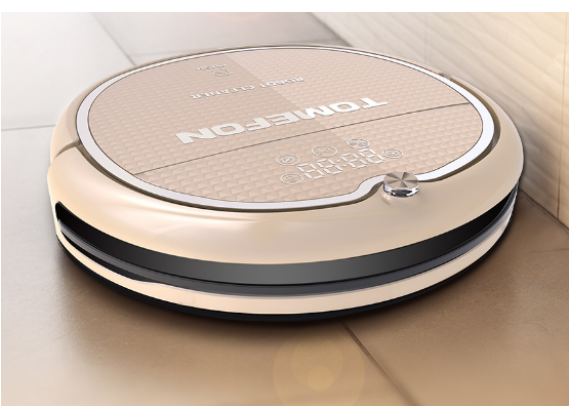
与工业机器人相比,服务消费机器人制造正处于快速成长期,成为机器人产业的新增长点。服务机器人涵盖家用清洁、教育娱乐、医疗康复、物流配送、商用服务等多个细分领域,消费机器人则以扫地机器人、割草机器人、陪伴机器人等为代表。我国在服务消费机器人领域具有市场规模大、应用场景丰富、互联网生态活跃等优势,涌现出一批具有国际竞争力的企业。
服务消费机器人制造与工业机器人产业之间存在显著的协同效应。一方面,服务消费机器人的大规模生产需求,推动了核心零部件如激光雷达、深度相机、舵机、AI芯片等产品的成本下降和性能提升,这些零部件和技术成果可以反哺工业机器人产业,降低其创新成本。另一方面,工业机器人在高精度减速器、伺服驱动等方面的技术积累,也可以向服务机器人领域溢出,提升服务机器人的运动控制水平。服务消费机器人的市场化机制更为灵活,其对用户体验和成本控制的高度敏感,能够倒逼产业链提升效率和创新能力。
值得注意的是,服务消费机器人制造业同样面临核心零部件依赖进口、高端产品供给不足等问题。例如,高端伺服电机、精密减速器在服务机器人中也有广泛应用,其国产化水平直接影响到服务机器人的性能和成本。因此,推动工业机器人与服务消费机器人制造的协同创新,构建自主可控的机器人产业体系,是提升整体产业竞争力的关键路径。
四、突破路径:创新驱动与生态构建
要突破当前瓶颈,加快提升国产工业机器人渗透率,需要从技术创新、产业链协同、应用拓展和生态建设等多方面发力。
强化核心技术攻关。加大对减速器、伺服系统、控制器等关键零部件的研发投入,支持龙头企业联合高校院所开展产学研协同攻关,突破一批"卡脖子"技术。鼓励整机企业与零部件企业深度合作,通过联合设计、共同验证等方式提升核心零部件的性能和可靠性,逐步实现高端产品的进口替代。
完善产业链协同机制。推动形成以整机企业为龙头、零部件企业为支撑、系统集成商为纽带的产业链协同体系。支持建立机器人产业创新联盟,促进信息共享和技术交流。在重点区域打造机器人产业集群,形成集聚效应,降低产业链配套成本。
再次,拓展应用场景深度。把握制造业数字化转型机遇,推动工业机器人在新能源汽车、锂电池、光伏、半导体等新兴领域的规模化应用。针对中小企业"不敢用、不会用"的问题,发展模块化、低成本、易操作的机器人产品和租赁服务模式,降低应用门槛。加快服务消费机器人市场培育,通过场景开放和试点示范,推动产品迭代和模式创新。
优化产业生态。健全机器人标准体系,加快制定和修订关键标准,推动国产机器人产品的认证和推广。加强学科建设和职业教育,培养多层次人才。发挥金融资本的支持作用,引导社会资本投向机器人产业链关键环节。深化国际合作,在开放中提升自主创新能力。
国产工业机器人产业正处于由大到强转变的关键时期。应用加速与渗透率偏低并存,既是挑战也是机遇。核心瓶颈的突破不可能一蹴而就,需要持之以恒的技术积累和生态培育。与此服务消费机器人制造的兴起为整个产业提供了新的增长极和协同空间。唯有坚持创新驱动、补短锻长、开放合作,才能推动国产机器人产业迈向全球价值链中高端,为制造强国建设提供有力支撑。
如若转载,请注明出处:http://www.jinpaitoefl.com/product/44.html
更新时间:2026-10-24 19:14:00