国产工业机器人杀入黄金五年!七大发展趋势必看,服务消费机器人制造迎新机遇
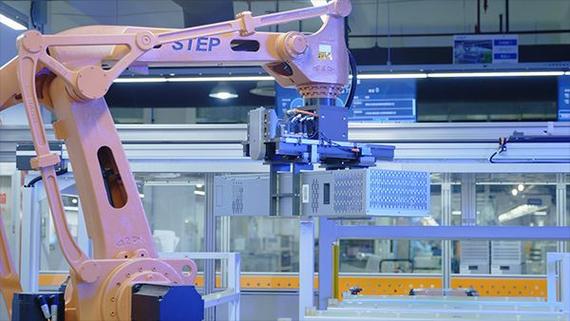
随着全球制造业智能化转型加速,国产工业机器人正迎来前所未有的“黄金五年”。从汽车制造到3C电子,从物流仓储到医疗康复,机器人应用场景不断拓宽。与此服务消费机器人制造异军突起,成为增长新引擎。本文将深入剖析国产工业机器人及服务消费机器人制造的七大发展趋势,为行业参与者提供前瞻性参考。
趋势一:核心零部件国产化率持续提升,成本优势凸显
减速器、伺服电机、控制器三大核心零部件长期依赖进口的局面正在改变。以绿的谐波、双环传动为代表的国产减速器企业已实现批量供货,汇川技术、埃斯顿等伺服系统性能逼近国际一线品牌。预计到2027年,国产核心零部件在工业机器人中的价值占比将超过50%,推动整机成本下降20%-30%,加速机器人在中小企业的普及。
趋势二:从“机器换人”到“人机协作”,柔性制造成为刚需
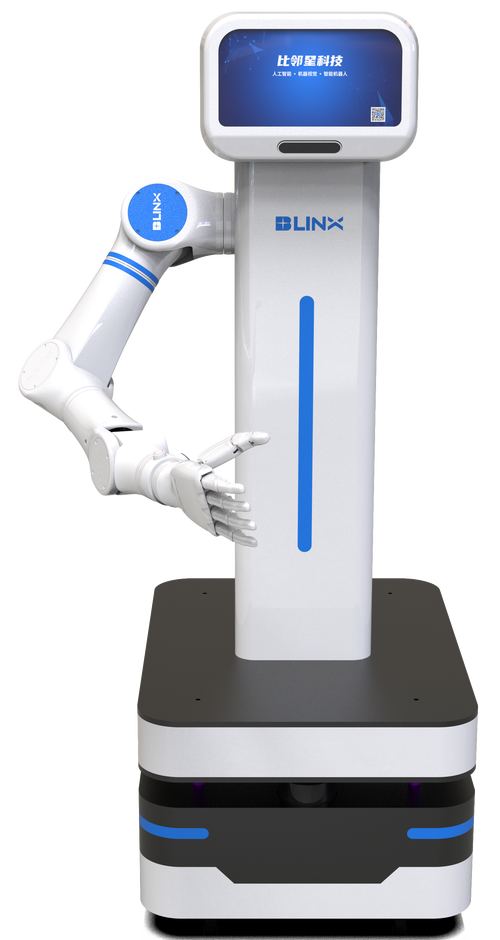
传统工业机器人追求高速、高精度,但部署成本高、安全性差。协作机器人凭借轻量化、易编程、安全防护等特点,正从汽车零部件、3C装配向食品加工、医疗实验等领域渗透。国产协作机器人如节卡、遨博、大族机器人等出货量年增速超60%。未来五年,人机协作产线将成为智能工厂标配,尤其在服务消费机器人制造中,协作机器人可完成精密装配、测试等柔性任务。
趋势三:AI+3D视觉赋能,机器人“手眼脑”协同进化
机器视觉是机器人智能化的关键。国产3D视觉厂商如梅卡曼德、图漾科技、奥比中光等,已将深度学习算法融入无序抓取、缺陷检测、路径规划等场景。工业机器人搭配AI视觉后,可自适应不同工件、免示教编程,极大降低使用门槛。在服务消费机器人制造中,视觉引导的螺丝锁付、线束插拔等工序良率提升至99.5%以上。
趋势四:细分赛道爆发,服务消费机器人制造成新蓝海
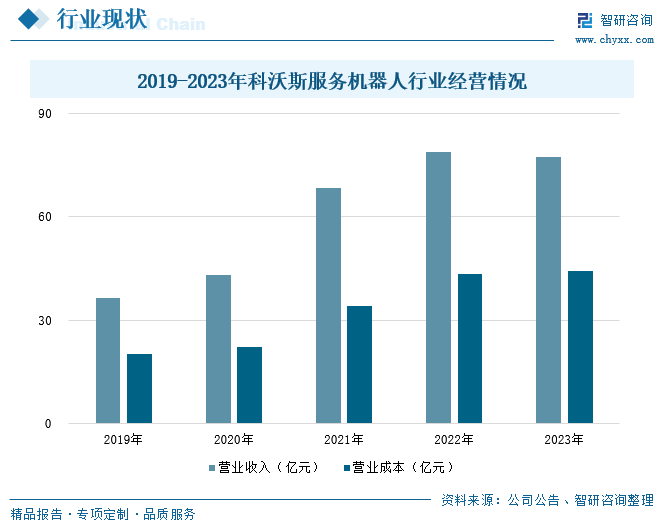
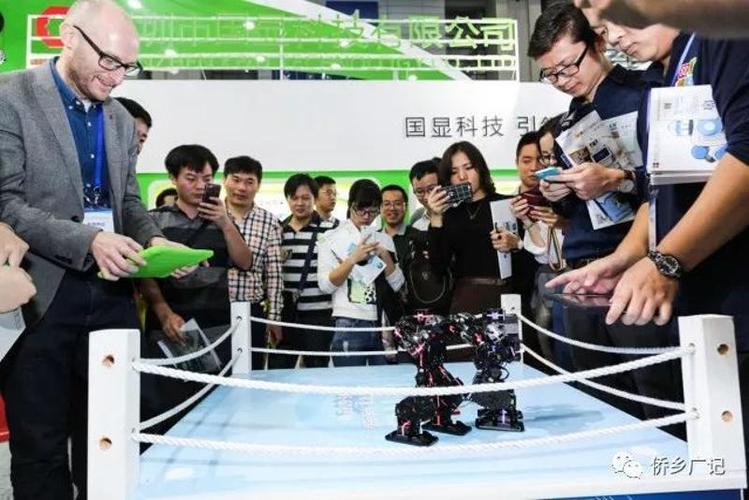
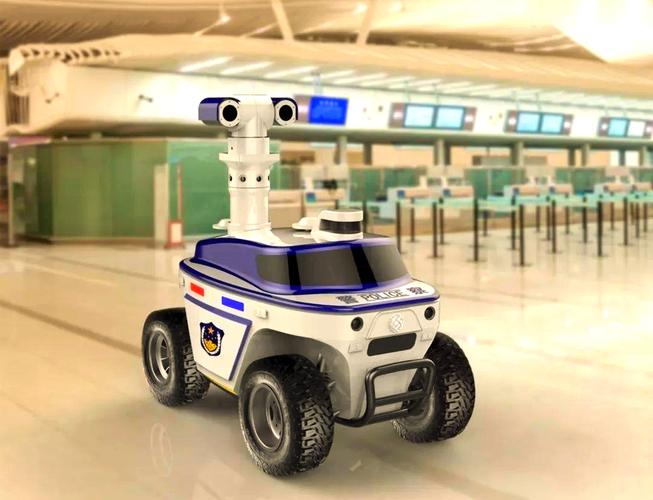
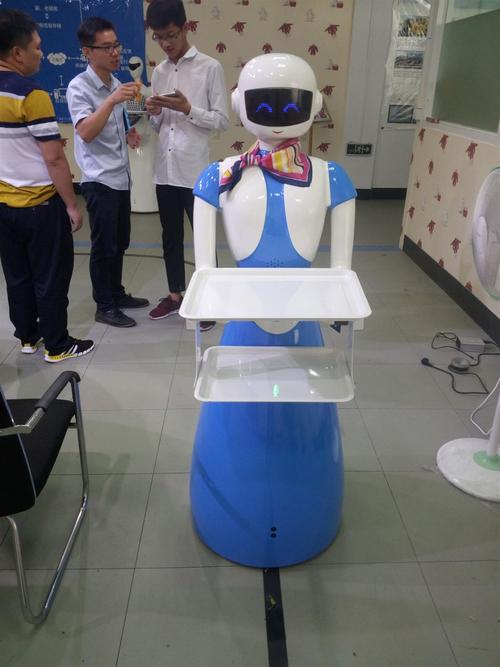
当工业机器人市场进入平稳增长期,服务消费机器人制造正以年均35%的增速狂奔。扫地机器人、陪伴机器人、商用清洁机器人、配送机器人、教育机器人等需求旺盛。头部企业如科沃斯、石头科技、云迹科技等纷纷自建或改造产线,对专用装配、测试、包装设备需求激增。这为国产工业机器人集成商提供了差异化竞争机会——开发面向服务机器人制造的专用工作站,如激光雷达标定台、舵机测试线、整机老化架等。
趋势五:模块化与平台化设计,缩短交付周期
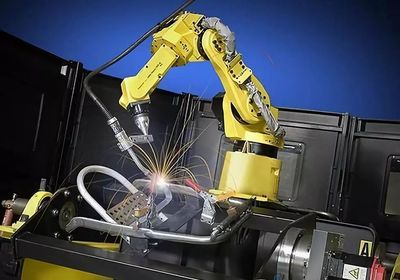
传统工业机器人项目交付周期长达3-6个月,难以适应快速变化的市场。模块化关节、标准化接口、低代码编程平台成为新趋势。例如,埃斯顿推出的“机器人+工艺包”模式,针对焊接、打磨、码垛等场景预置工艺参数,用户只需简单配置即可投产。在服务消费机器人制造中,模块化设计意味着产线可快速换型,同一产线能生产扫地机、空气净化器等多品类产品。
趋势六:绿色制造与能源效率优化
“双碳”目标下,工业机器人自身能耗及产线节能成为关注焦点。新一代国产机器人采用轻量化材料、能量回馈单元、智能休眠技术,整机功耗降低15%-20%。服务消费机器人制造中,大量使用可回收包装、低挥发性清洗剂,并优化测试流程以减少待机能耗。具备绿色属性的机器人产品将更受欧盟碳关税等政策影响下的出口企业青睐。
趋势七:出海与生态整合,国产机器人全球布局加速
依托性价比和快速服务,国产工业机器人正在东南亚、中东、东欧等市场攻城略地。2025年一季度,国产机器人出口量同比增长42%。与此头部企业通过并购、合资等方式整合海外技术渠道。在服务消费机器人领域,中国品牌已占据全球扫地机器人市场近50%份额,带动上游制造装备出口。未来五年,具备“核心部件+整机+行业解决方案”全栈能力的国产厂商,将在全球竞争中占据主动。
国产工业机器人已从“跟跑”进入“并跑”甚至“领跑”阶段。黄金五年,抓住核心零部件替代、人机协作、AI视觉、服务消费机器人制造等关键趋势,结合模块化、绿色化、全球化战略,中国企业有望重塑全球机器人产业格局。对于制造业从业者而言,现在正是布局服务消费机器人制造装备的最佳窗口期。
如若转载,请注明出处:http://www.jinpaitoefl.com/product/18.html
更新时间:2026-10-24 15:20:39