“疫”中育机 人工智能领域全球新基建扩容趋势明显,服务消费机器人制造迎来爆发
新冠疫情席卷全球,对各行业造成了深远冲击,但也意外地按下了人工智能与新型基础设施建设的“加速键”。在“疫”中育机的逻辑下,全球新基建扩容趋势愈发明显,其中服务消费机器人制造领域表现尤为突出,成为资本、技术与市场共同聚焦的热点。
一、疫情倒逼智能化升级,新基建成为经济复苏关键词
疫情期间,物理隔离、社交距离与劳动力短缺迫使医疗、物流、零售、教育等场景加速拥抱自动化与智能化解决方案。各国政府相继推出大规模经济刺激计划,其中“新基建”占据核心地位。中国明确提出加快5G网络、人工智能、工业互联网等新型基础设施建设;美国、欧盟、日韩等也加大了对AI、机器人、数据中心等领域的投入。全球新基建扩容已从战略共识变为切实落地的财政与产业行动。
二、服务消费机器人:从辅助工具到刚性需求
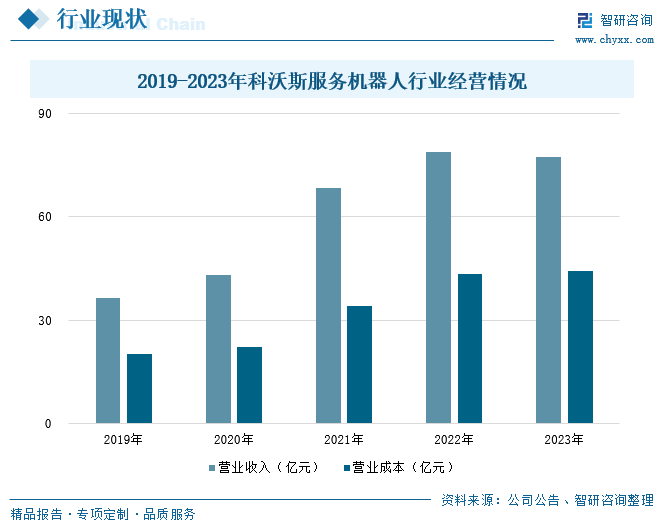
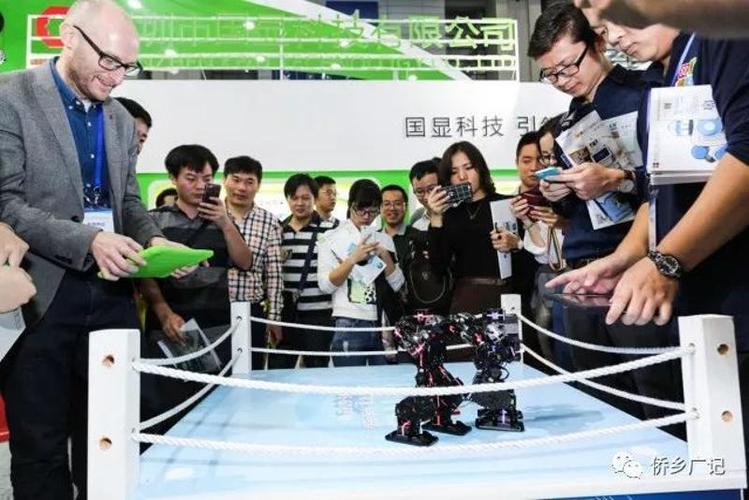
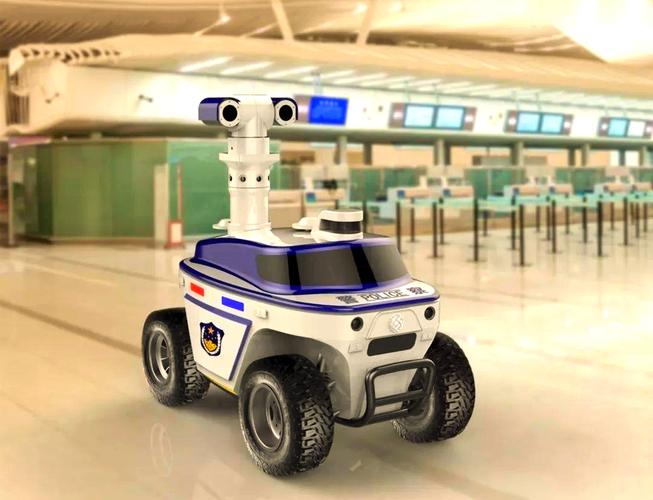
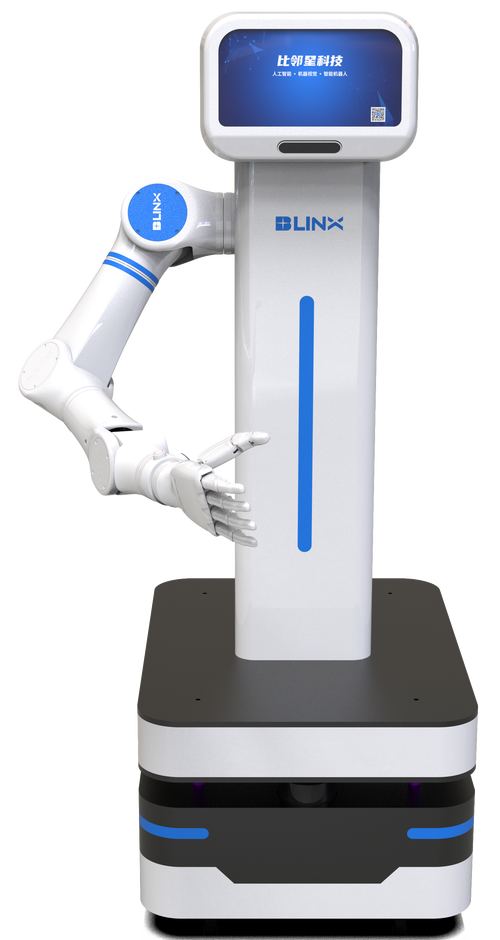
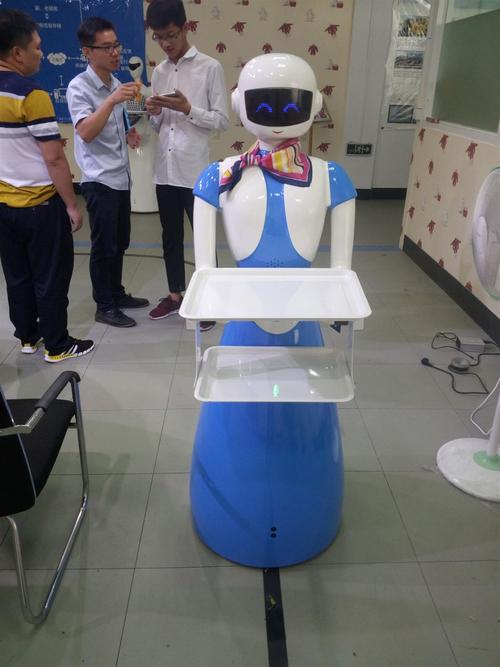
在新基建的浪潮中,服务消费机器人制造异军突起。过去,这类机器人更多出现在酒店送物、餐厅传菜、商场导引等“锦上添花”的场景。但疫情催生了无接触配送、智能消毒、远程问诊陪护、配送最后一百米等刚性需求。消毒机器人、送餐机器人、陪护机器人、清洁机器人等销量猛增。以中国为例,2020年以来多家服务机器人企业营收与订单量实现数倍增长。全球范围内,餐饮、医疗、养老、商超、政务大厅等场景对服务消费机器人的采购从试点转向规模化部署。
三、人工智能技术下沉,机器人制造成本与门槛双降
服务消费机器人爆发的背后,是AI共性技术的成熟与产业链的完善。语音交互、计算机视觉、SLAM导航、云端调度等模块已高度标准化,大幅降低了机器人研发门槛。核心零部件如激光雷达、深度相机、伺服舵机等的国产化与规模化生产,使得制造成本持续下降。这使得中小型企业甚至个体商户也能负担服务机器人,进一步打开全球消费级市场。人工智能领域的新基建——算力中心、开源框架、数据平台——则为机器人的持续学习与场景适配提供了基础设施支撑。
四、全球新基建扩容下的产业格局与挑战
全球新基建扩容为服务消费机器人制造带来巨大机遇,也伴随挑战。一方面,各国加大5G、云计算、物联网投资,为机器人的连接、协同与远程运维构建了高速通道,市场需求从一线城市向中小城市乃至乡村延伸。另一方面,数据安全、隐私保护、跨场景互操作性以及不同国家的技术标准尚未统一,可能制约规模化出口与部署。芯片短缺、供应链韧性、伦理规范等问题也需要产业界与政府协同解决。
五、趋势展望:“疫”中育机,长期利好明确
随着全球逐步进入后疫情时代,服务消费机器人不会因疫情缓解而退出舞台,反而因用户习惯养成、投资回报验证和新基建持续完善而进入长期增长通道。预计未来五年,全球服务机器人市场规模将保持两位数复合增长,其中物流配送、医疗康复、陪伴教育等细分领域增速领先。人工智能领域新基建的扩容,不仅赋能机器人制造,更将推动“机器人即服务”(RaaS)等商业模式成熟,形成基建—技术—场景—数据闭环的正向循环。
外部的疫情冲击促使各国将人工智能与新基建置于更优先位置,而服务消费机器人制造正是这一进程中最具弹性的落地方向。企业应抓住窗口期,夯实核心技术、降低制造成本、拓展全球化渠道,方能在“疫”中育机的变局中实现跃迁。
如若转载,请注明出处:http://www.jinpaitoefl.com/product/21.html
更新时间:2026-10-24 02:56:54